El sentimiento del mercado se mantiene ligeramente positivo al comienzo del viernes, gracias a los decepcionantes datos de EE. UU. y a la pausa moderada del Banco de Japón (BoJ), junto con los sólidos resultados de Alphabet y Microsoft. La ausencia de tensiones entre China y EE. UU. también podría estar contribuyendo a un mayor apetito por el riesgo, mientras el secretario de Estado estadounidense, Antony Blinken, visita China.
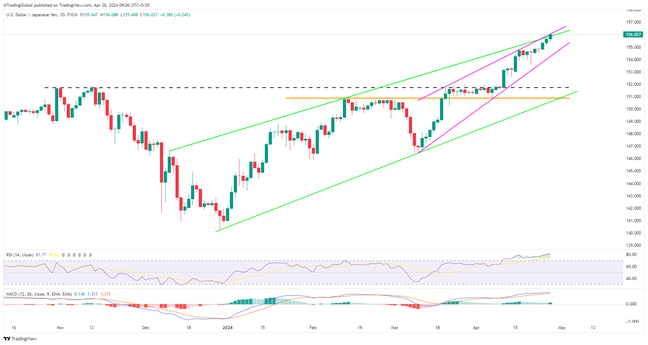
En este contexto, el dólar estadounidense sigue bajo presión esta semana pese a su reciente rebote, mientras que otras monedas principales y materias primas, excepto el oro, avanzan gradualmente. El EURUSD se prepara para registrar su segunda subida semanal consecutiva, mientras que el GBPUSD apunta a su primera ganancia semanal en tres semanas. Sin embargo, el USDJPY alcanza un nuevo máximo de varios años y suma cuatro semanas consecutivas de avances.
El AUDUSD y el NZDUSD ponen fin a una racha de dos semanas de pérdidas, mientras que el USDCAD apunta a registrar su mayor pérdida semanal desde principios de diciembre de 2023, la segunda semana consecutiva.
Además, el petróleo crudo sigue avanzando, pero el precio del oro pone fin a una racha alcista de cinco semanas ante la preparación del mercado para el índice de precios PCE subyacente de EE. UU. de hoy y la reunión del FOMC de la próxima semana.
Las acciones mantienen una leve tendencia positiva pese al cierre negativo de Wall Street, mientras que los rendimientos de los bonos del Tesoro de EE. UU. siguen subiendo.
Por su parte, BTCUSD y ETHUSD no muestran una dirección clara y siguen encaminados a registrar una tendencia bajista de cuatro semanas, mientras la SEC de EE. UU. pone a prueba el optimismo en torno a las criptomonedas.
A continuación, se muestran los últimos movimientos de los activos clave:
- Petróleo Brent prolonga la recuperación del día anterior hasta los $89.15; sube un 0.20% en el día al momento de redactar este informe.
- Oro registra leves ganancias en torno a los 2.340 dólares y suma dos días consecutivos al alza.
- El índice del dólar estadounidense se encamina a su primera pérdida semanal en tres semanas, aunque se mantiene volátil cerca de 105.60 al momento de redactar este artículo.
- Wall Street cerró con leves pérdidas, pero las acciones de Asia-Pacífico subieron ligeramente. Además, las acciones europeas y británicas se mantienen levemente al alza durante la primera hora de negociación.
- BTCUSD y ETHUSD registran pérdidas intradía leves, hasta situarse en torno a los 29.200 $ y los 1.830 $, respectivamente, al momento de escribir.
El dólar estadounidense se prepara para la inflación de la Fed y el FOMC…
El índice del dólar estadounidense (DXY) cayó el día anterior a su nivel más bajo en dos semanas, luego de que los datos del producto interno bruto (PIB) de EE. UU. del primer trimestre (T1) fueran desalentadores. Así, el indicador del dólar frente a las seis principales divisas no logró beneficiarse de los datos positivos del índice de precios del PIB, que apuntaban a una aceleración de las presiones inflacionarias en EE. UU. Cabe destacar que la consolidación previa a la publicación de los datos permitió al DXY recuperarse de sus pérdidas a primera hora del viernes.
Dicho esto, la primera estimación del crecimiento del PIB de EE. UU. en el primer trimestre de 2024 fue del 1,6 %, frente al 2,5 % esperado y al 3,4 % anterior. Por su parte, el índice de precios del PIB creció un 3,1 % en ese período, frente al 1,7 % de la lectura anterior. Además, las solicitudes iniciales de subsidio por desempleo en EE. UU. cayeron a su nivel más bajo en nueve semanas, mientras que la actividad manufacturera de la Fed de Kansas registró su cifra más baja en tres meses. Las ventas de viviendas pendientes en EE. UU. también registraron en marzo su mayor aumento de 2024, con un crecimiento mensual del 3,4 %. A pesar de los datos dispares, los comentarios optimistas de la secretaria del Tesoro de EE. UU., Janet Yellen, también limitaron la caída del dólar estadounidense tras un fuerte descenso. El jueves, Yellen dijo: «La economía de EE. UU. muestra un crecimiento sólido y funciona a pleno rendimiento», y añadió que podrían revisarse los datos del PIB.
Aunque los débiles datos de EE. UU. presionaron al dólar estadounidense, el pesimismo en Wall Street y el alza de los rendimientos frenaron su caída. Las acciones estadounidenses cerraron a la baja debido al impacto de los decepcionantes resultados de Meta, mientras que los futuros bursátiles de EE. UU. mejoraron a primera hora del viernes ante los sólidos resultados de Alphabet y Microsoft, publicados el jueves a última hora.
Mientras el dólar estadounidense cayó tras la publicación de datos desfavorables, el euro logró avanzar gradualmente ante el predominio de un optimismo cauteloso en el bloque. La recuperación de dos semanas del EURUSD también podría estar respaldada por los datos recientes, más sólidos, de la «vieja Europa» y los comentarios restrictivos de funcionarios del Banco Central Europeo (BCE). El jueves, Fabio Panetta, miembro del Consejo de Gobierno del BCE, dijo que deben sopesar el riesgo de que la política monetaria se vuelva demasiado restrictiva. Sin embargo, Isabel Schnabel, miembro del Comité Ejecutivo del BCE, señaló que quizá enfrenten un último tramo complicado en el proceso de desinflación.
GBPUSD siguió la evolución de EURUSD mientras se preparaba para cerrar la semana con ganancias, especialmente ante los comentarios de los responsables de política monetaria, que apuntan a un retraso en los recortes de tasas del Banco de Inglaterra (BoE). La subida del par Cable también se vio respaldada por la mejora de la confianza del consumidor de GfK en el Reino Unido, que se ubicó en -19,0 en abril, frente al -20,0 esperado y al -21 anterior.
El USDJPY subió 70 pips y marcó un nuevo máximo de 34 años por encima de 156.00, tras la pausa de tono moderado del Banco de Japón (BoJ). Como se esperaba, el BoJ mantuvo sin cambios sus tasas de referencia y mostró disposición a subirlas en el futuro. Sin embargo, el comunicado del BoJ no mencionó una posible reducción de las compras de bonos, algo que podría haber indicado un giro más restrictivo del banco central japonés. Además de las señales del BoJ, las cifras más débiles de la inflación de Tokio en abril también impulsaron el avance del par frente al yen hacia un nuevo máximo de varios años.
AUDUSD se perfila para registrar su mayor ganancia semanal desde principios de diciembre, a medida que aumenta la presión inflacionaria en Australia y los funcionarios del Banco de la Reserva de Australia (RBA) pueden defender su postura restrictiva. Cabe señalar que el principal par del Pacífico registró datos sólidos del índice de precios al consumidor (IPC) del primer trimestre de 2024 a principios de semana, antes de que el viernes se publicaran cifras alentadoras del índice de precios al productor (IPP) del mismo período.
Además de los alentadores indicios de inflación en Australia, las noticias favorables al riesgo en torno a China, el principal socio comercial de Australia, también respaldan el avance del par AUDUSD. Asimismo, los comentarios de la reunión entre el ministro de Asuntos Exteriores de China, Wang Yi, y el secretario de Estado de EE. UU., Antony Blinken, fueron positivos y favorecieron el sentimiento del mercado. El jueves, Yi dijo: «La relación entre EE. UU. y China se ha estabilizado, pero se están acumulando factores negativos». Por su parte, Blinken dijo que espera que EE. UU. y China puedan avanzar en los acuerdos, y mencionó el fentanilo, los vínculos entre sus fuerzas armadas y los riesgos de la IA. Cabe mencionar que el Financial Times (FT) publicó una noticia según la cual EE. UU. estaría alentando a sus aliados de Europa y Asia a endurecer las restricciones a la tecnología relacionada con los chips en China. Esto podría haber puesto en entredicho el ánimo favorable al riesgo antes de los datos clave de EE. UU. y haber frenado el avance del AUDUSD.
En la misma línea, el NZDUSD también se beneficia de los sólidos datos de Nueva Zelanda y del optimismo sobre China, así como del retroceso del dólar estadounidense debido a que el PIB de Estados Unidos fue más débil.
Por otra parte, el USDCAD registra su mayor pérdida semanal desde principios de diciembre de 2023, ya que el petróleo crudo, uno de los principales productos de exportación de Canadá, registra fuertes ganancias y contrasta con la debilidad del dólar estadounidense. Además, se ve favorecido por los comentarios restrictivos de Tiff Macklem, gobernador del Banco de Canadá (BoC).
El petróleo crudo se mantiene cerca del máximo semanal, ya que la debilidad del dólar estadounidense coincide con una fuerte reducción de los inventarios y con temores a una escasez de suministro debido a los problemas en Medio Oriente. Cabe señalar que el oro negro se encamina a registrar su mayor alza semanal en tres semanas.
Por otro lado, el precio del oro no logra beneficiarse de la debilidad del dólar estadounidense y se encamina a registrar su primera pérdida semanal en seis semanas, ya que los rendimientos de los bonos del Tesoro de EE. UU. se mantienen firmes ante la expectativa de que la Reserva Federal (Fed) haga una pausa restrictiva en la reunión del FOMC de la próxima semana. Además, las inquietudes sobre las relaciones entre EE. UU. y China, así como los temores relacionados con Oriente Medio, permiten que el XAUUSD se prepare mejor para los anuncios de política monetaria de la Fed.
- Compra fuerte: USDCAD, USDJPY, dólar estadounidense
- Venta fuerte: AUDUSD, NZDUSD, GBPUSD
- Comprar: BTCUSD, ETHUSD, Nasdaq, Gold
- Venta: DAX, FTSE 100, BTCUSD, AUDUSD, EURUSD
El índice subyacente de precios PCE de EE. UU. ayudará a determinar las medidas de la Fed…
Tras la volatilidad provocada por el Banco de Japón (BoJ) a primera hora del viernes, es probable que los operadores de momentum se aburran durante la sesión europea por la falta de datos o eventos importantes, salvo los discursos de funcionarios del Banco Nacional Suizo (SNB) y del Banco Central Europeo (BCE). Sin embargo, la segunda parte del día será interesante, ya que el índice de precios PCE subyacente de EE. UU. mostrará las presiones sobre los precios en la mayor economía del mundo y ayudará a la Reserva Federal (Fed) a tomar una decisión en la reunión del FOMC de la próxima semana. Dada la reciente postura restrictiva del banco central estadounidense, si se descarta la probable moderación de la inflación, el dólar estadounidense podría reducir sus pérdidas semanales y poner a prueba la reciente recuperación de las materias primas. En cambio, unas cifras de inflación débiles permitirían al dólar prepararse mejor para una pausa restrictiva de la Fed.