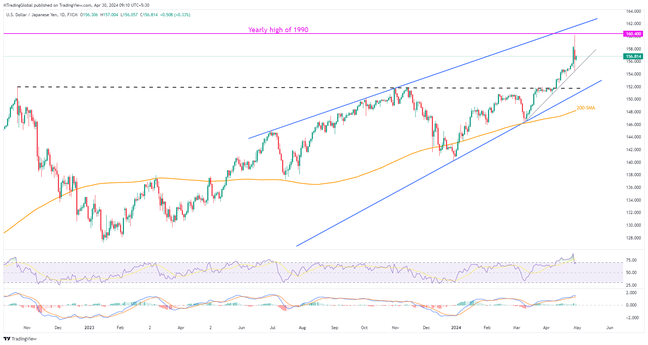
एशिया-प्रशांत क्षेत्र के अधिकतर निराशाजनक डेटा और कंसोलिडेशन के बीच, जोखिम वाले एसेट्स में पिछले दिन की तेज़ी फीकी पड़ गई। इस सप्ताह यूरोज़ोन और अमेरिका से आने वाले अहम डेटा और घटनाओं से पहले बाज़ार में यह रुझान दिखा।
इसके साथ, अमेरिकी डॉलर में खरीदारी बढ़ी और सप्ताह की शुरुआत में हुए नुकसान की भरपाई हुई। हालांकि, दूसरे दर्जे के निराशाजनक डेटा के बीच इसमें आगे बढ़ने की गति कमज़ोर है। वहीं, कमोडिटी और अमेरिकी ट्रेज़री बॉन्ड यील्ड पर दबाव बना हुआ है, जबकि शेयरों में मामूली बढ़त है।
EURUSD और GBPUSD की हालिया बढ़त थम गई है, जबकि USDJPY पिछले दिन 34 साल के उच्च स्तर से पलटने के बाद फिर ऊपर की ओर बढ़ रहा है।
इसी बीच AUDUSD और NZDUSD में गिरावट दर्ज हुई, जबकि USDCAD तीन सप्ताह के निचले स्तर से उछला।
क्रिप्टो की बात करें तो, Ethereum की सिक्योरिटी स्थिति की US SEC द्वारा मार्च 2023 से जांच किए जाने की खबर के बाद ETHUSD लगातार दूसरे दिन दबाव में बना हुआ है। इसके अलावा, हांगकांग में BTC और ETH ETF की शुरुआत के बावजूद, BTCUSD ने सप्ताह की शुरुआत में दो हफ्तों के निचले स्तर से आई तेजी को गंवा दिया।
प्रमुख एसेट्स में हालिया उतार-चढ़ाव इस प्रकार हैं:
- ब्रेंट ऑयल लगातार दूसरे दिन गिरा। प्रेस समय तक दिन में 0.80% की गिरावट के साथ इसकी कीमत लगभग $76.60 थी।
- सोने में हालिया कारोबार में करीब $2,320 पर एक सप्ताह की सबसे बड़ी इंट्राडे गिरावट दर्ज हुई।
- USD इंडेक्स लिखे जाने के समय 105.95 के आसपास बिड्स मिलने से सप्ताह की शुरुआत में हुए नुकसान की भरपाई कर रहा है।
- वॉल स्ट्रीट में मामूली बढ़त के साथ कारोबार बंद हुआ, जबकि एशिया-प्रशांत के शेयरों में मामूली बढ़त रही। इसके अलावा, शुरुआती कारोबारी घंटे में यूरोप और UK के शेयरों में मिला-जुला कारोबार हुआ।
- BTCUSD और ETHUSD में इंट्राडे गिरावट आई है और ताज़ा आंकड़ों के अनुसार इनके भाव क्रमशः लगभग $63,300 और $3,170 पर हैं।
अमेरिकी डॉलर अपने नुकसान से उबरने की कोशिश में…
इस हफ़्ते की शुरुआत में अमेरिकी डॉलर कमजोर रहा। इसकी वजह दूसरे दर्जे के आर्थिक गतिविधि डेटा के निराशाजनक नतीजे और इस हफ़्ते के अहम बाज़ार-प्रभावी घटनाक्रमों से पहले बनी सतर्क उम्मीदें थीं। इस हफ़्ते FOMC और अमेरिकी रोज़गार डेटा से निराशा मिलने की आशंका के बीच अमेरिकी ट्रेज़री बॉन्ड यील्ड में गिरावट ने भी USD पर दबाव डाला। इसकी मुख्य वजह इन डेटा और घटनाओं से जुड़ी ऊंची उम्मीदें थीं। सोमवार को US Dallas Fed Manufacturing Business Index गिरकर तीन महीने के निचले स्तर -14.5 पर आ गया, जबकि पिछली बार यह -14.4 था।
ऊपर बताए गए कारकों के अलावा, मध्य पूर्व के भू-राजनीतिक तनाव में कमी से भी अमेरिकी डॉलर पर दबाव पड़ा। इसके साथ ही, अमेरिका में कमाई का सकारात्मक सीज़न वॉल स्ट्रीट के प्रमुख सूचकांकों को ऊपर ले जाने में मददगार रहा। हालांकि, एशियाई अर्थव्यवस्थाओं को लेकर मिली-जुली चिंताओं के बीच सोने की कीमतों को अमेरिकी डॉलर की कमज़ोरी से बढ़ावा नहीं मिला। एशियाई अर्थव्यवस्थाएं दुनिया में सोने की सबसे बड़ी ग्राहक हैं। इसी तरह, ऊर्जा आपूर्ति में कमी की आशंकाएं घटने और एशिया से तेल की मांग में संभावित नरमी ने कच्चे तेल की कीमतों पर नीचे की ओर दबाव डाला। ध्यान दें कि तेल सौदों के लिए रूसी बैंकों पर कुछ प्रतिबंधों में अमेरिका की ढील की खबर ने भी कच्चे तेल की कीमतों पर दबाव डाला।
दिन की शुरुआत में, जापान ने कई आर्थिक आंकड़े जारी किए, लेकिन मिले-जुले नतीजों के बीच 34 साल के उच्चतम स्तर से पिछले दिन आई गिरावट को आगे जारी रखने में नाकाम रहा। जापान का रिटेल ट्रेड नरम पड़ा, बेरोज़गारी दर में कोई बदलाव नहीं हुआ और मार्च में इंडस्ट्रियल प्रोडक्शन MoM आधार पर सुधरा, लेकिन YoY आधार पर गिर गया। गौरतलब है कि देश के शीर्ष मुद्रा राजनयिक मासातो कांडा ने FX बाज़ार में उचित कदम उठाने की ज़रूरत बताई, लेकिन येन की गिरावट को थाम नहीं सके। इसके अलावा, अंतरराष्ट्रीय मुद्रा कोष (IMF) ने कहा कि जापानी अधिकारी लचीली विनिमय दर व्यवस्था के लिए पूरी तरह प्रतिबद्ध हैं। साथ ही, उसने कहा, “येन का अवमूल्यन ब्याज दरों के अंतर और अन्य कारकों को दर्शाता है।”
IMF ने यह भी कहा कि एशिया-पैसिफ़िक की अर्थव्यवस्थाएं ‘सॉफ्ट लैंडिंग’ की राह पर हैं। साथ ही, उसने चीन की आर्थिक वृद्धि धीमी होने का अनुमान दिया—2023 के 5.2% से घटकर 2024 में 4.6% और 2025 में 4.1%। IMF की टिप्पणियों के अलावा, बीजिंग से आए गतिविधि के मिले-जुले आंकड़ों ने भी सप्ताह की शुरुआत में बने आशावाद को पलटने और अमेरिकी डॉलर की वापसी को सहारा देने में भूमिका निभाई। आंकड़ों की बात करें तो, चीन का आधिकारिक मैन्युफैक्चरिंग सूचकांक—अप्रैल का NBS मैन्युफैक्चरिंग PMI—50.8 से घटकर 50.4 पर आ गया। यह 50.3 के अनुमान से ऊपर था। वहीं, Caixin का संबंधित सूचकांक बढ़कर 51.4 पर पहुंचा, जबकि बाज़ार का अनुमान 51.0 और पिछला आंकड़ा 51.1 था। इसके अलावा, इसी महीने का NBS नॉन-मैन्युफैक्चरिंग PMI भी घटकर 51.2 पर आ गया, जबकि विश्लेषकों का औसत अनुमान 52.2 और पिछला आंकड़ा 53.0 था।
चीन के निराशाजनक PMI के साथ ऑस्ट्रेलिया की मार्च की Retail Sales में वृद्धि का 0.2% से घटकर -0.4% MoM होना भी AUDUSD पर दबाव डाल रहा है। इससे ऑस्ट्रेलियाई डॉलर (AUD), G10 मुद्राओं में सबसे खराब प्रदर्शन करने वाली मुद्रा बन गया है। इसी तरह, न्यूज़ीलैंड का अप्रैल का ANZ Business Confidence 22.9% से घटकर 14.9% रह गया और Activity Outlook भी 22.5% से कम होकर 14.3% पर आ गया। चीन और ऑस्ट्रेलिया से मिले निराशाजनक संकेतों के साथ इन आंकड़ों ने NZDUSD पर भी दबाव डाला।
दूसरी ओर, British Retail Consortium (BRC) Shop Price Index के अनुसार, ब्रिटेन में दुकानों की कीमतों में दिसंबर 2021 के बाद सबसे धीमी वृद्धि दर्ज हुई। अप्रैल में साल-दर-साल वृद्धि 0.8% रही, जबकि इससे पहले यह 1.3% थी। गैर-खाद्य वस्तुओं की कीमतों में गिरावट भी उल्लेखनीय रही: साल-दर-साल 0.6% की कमी, जो अक्टूबर 2021 के बाद पहली नकारात्मक रीडिंग थी। यह गिरावट अमेरिकी डॉलर की सुधारात्मक उछाल के साथ मिलकर GBPUSD को दो हफ्ते के उच्च स्तर से नीचे खींच रही है।
अमेरिकी डॉलर में कुल मिलाकर रिकवरी और आज यूरोज़ोन की पहली तिमाही के GDP के शुरुआती आंकड़ों तथा अप्रैल के अहम महंगाई आंकड़ों की पहली रिलीज़ से पहले सतर्क माहौल के बीच EURUSD ने भी हफ़्ते की शुरुआत में हुई बढ़त गंवा दी। पिछले दिन जर्मनी के अपेक्षा से कम महंगाई आंकड़ों और यूरोपीय सेंट्रल बैंक (ECB) के अधिकारियों की नरम टिप्पणियों से भी यूरो पर दबाव पड़ सकता है। सोमवार को ECB के उपाध्यक्ष Luis de Guindos ने कहा कि वे (ECB) महंगाई के मामले में सही दिशा में आगे बढ़ रहे हैं। इसी सिलसिले में, ECB के नीति-निर्माता और डच केंद्रीय बैंक के प्रमुख Klaas Knot ने कहा कि उन्हें महंगाई घटने का भरोसा लगातार बढ़ रहा है। उन्होंने यह भी कहा, “जून में ब्याज दरों में कटौती का अनुमान वाजिब है।”
- मज़बूत खरीदारी: USDCAD, USDJPY
- मज़बूत बिकवाली: AUDUSD, NZDUSD, GBPUSD
- खरीदें: BTCUSD, ETHUSD, Nasdaq, Gold
- बेचें: DAX, FTSE 100, सोना, BTCUSD, AUDUSD
जर्मनी और EU का आर्थिक कैलेंडर रहेगा फोकस में…
हफ़्ते की सुस्त शुरुआत के बाद जर्मनी और यूरोज़ोन से आने वाले कई अहम आंकड़े मोमेंटम ट्रेडर्स की दिलचस्पी बनाए रखेंगे। अमेरिका के दूसरे दर्जे के आंकड़े भी अहम होंगे।
इसके अलावा, जर्मनी और EU के Q1 2024 GDP के शुरुआती आंकड़े और अप्रैल के यूरोज़ोन इन्फ्लेशन के फ्लैश आंकड़े आज EURUSD को अहम करेंसी पेयर बनाएंगे। ब्लॉक में “सॉफ्ट लैंडिंग” को लेकर बढ़ती चिंताओं और ECB के डोविश रुख़ को देखते हुए, यूरो पेयर में आगे भी गिरावट की संभावना है। यह रुख़ तभी बदल सकता है, जब तय आंकड़े उम्मीद से बेहतर आएँ—हालाँकि इसकी संभावना कम है।
दूसरी ओर, अप्रैल का Chicago Purchasing Managers’ Index, फरवरी का Housing Price Index और इसी महीने के S&P/Case-Shiller Home Price Indices भी बाज़ार की लिक्विडिटी में योगदान देंगे। हालांकि, बुधवार की FOMC बैठक से पहले अमेरिकी आँकड़ों पर ज़्यादा ध्यान जाने की संभावना कम है।
आपकी ट्रेडिंग किस्मत आपका साथ दे!