Tâm lý thị trường ưa rủi ro suy yếu, xóa nhòa sự lạc quan của ngày hôm trước khi dữ liệu nhìn chung kém tích cực từ khu vực châu Á - Thái Bình Dương xuất hiện cùng lúc với diễn biến tích lũy trước loạt dữ liệu/sự kiện quan trọng trong tuần này từ Eurozone và Mỹ.
Theo đó, đồng USD được mua vào, bù đắp mức giảm từ đầu tuần, nhưng đà tăng vẫn yếu trong bối cảnh dữ liệu cấp hai không mấy ấn tượng. Trong khi đó, hàng hóa và lợi suất trái phiếu Kho bạc Mỹ vẫn chịu áp lực, còn cổ phiếu nhích lên.
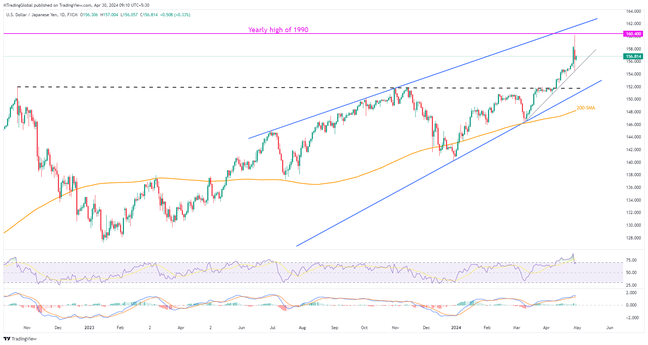
EURUSD và GBPUSD tạm ngừng đà tăng gần đây, trong khi USDJPY tiếp tục đi lên hướng tới mức cao nhất trong 34 năm sau khi đảo chiều khỏi mức này vào ngày trước đó.
Cùng diễn biến đó, AUDUSD và NZDUSD giảm giá, trong khi USDCAD bật lên từ mức thấp nhất trong ba tuần.
Về tiền mã hóa, ETHUSD tiếp tục chịu sức ép trong ngày thứ hai liên tiếp sau thông tin SEC Mỹ đã xem xét liệu Ethereum có phải là chứng khoán hay không kể từ tháng 3 năm 2023. Ngoài ra, BTCUSD đảo chiều sau đợt phục hồi đầu tuần từ mức thấp nhất trong hai tuần, dù các ETF BTC và ETH bắt đầu giao dịch tại Hồng Kông.
Dưới đây là diễn biến mới nhất của các tài sản chính:
- Dầu Brent tiếp tục chịu áp lực trong ngày thứ hai liên tiếp, giảm 0,30% trong phiên và hiện ở quanh mức 77,70 USD.
- Vàng ghi nhận mức giảm trong ngày lớn nhất trong một tuần, hiện quanh mức 2.320 USD.
- Chỉ số USD tăng nhẹ, lấy lại phần giảm từ đầu tuần và giao dịch quanh mức 105.95 tại thời điểm viết bài.
- Phố Wall đóng cửa trong sắc đỏ, trong khi châu Á - Thái Bình Dương cổ phiếu giảm nhẹ. Ngoài ra, cổ phiếu châu Âu và Anh ghi nhận mức tăng nhẹ trong giờ giao dịch đầu tiên.
- BTCUSD và ETHUSD ghi nhận mức giảm trong ngày, hiện lần lượt về quanh 63.300 USD và 3.170 USD.
Đồng USD gượng dậy sau những tổn thất…
Đồng Đô la Mỹ khởi đầu tuần trong thế yếu trước số liệu hoạt động thuộc nhóm thứ cấp kém tích cực và tâm lý lạc quan thận trọng trước các yếu tố tác động quan trọng nhất trong tuần này. Lợi suất trái phiếu Kho bạc Mỹ giảm cũng gây thêm sức ép lên USD, trong bối cảnh lo ngại Fed và dữ liệu việc làm của Mỹ công bố trong tuần này có thể gây thất vọng, chủ yếu do kỳ vọng vào các số liệu/sự kiện này đang ở mức cao. Hôm thứ Hai, Chỉ số Hoạt động Kinh doanh Sản xuất của Fed Dallas giảm xuống mức thấp nhất trong ba tháng là -14.5, so với mức -14.4 trong lần công bố trước.
Bên cạnh các yếu tố xúc tác đã nêu, căng thẳng địa chính trị tại Trung Đông dịu bớt cũng gây sức ép lên đồng bạc xanh, đồng thời cùng với mùa báo cáo lợi nhuận doanh nghiệp Mỹ tích cực thúc đẩy các chỉ số chứng khoán Phố Wall. Tuy nhiên, giá vàng không hưởng lợi từ sự suy yếu của đồng USD do những lo ngại trái chiều về các nền kinh tế châu Á, nơi có những khách hàng mua vàng lớn nhất thế giới. Tương tự, lo ngại về tình trạng thiếu hụt nguồn cung năng lượng dịu đi và nhu cầu dầu mỏ từ châu Á có khả năng suy yếu đã gây áp lực giảm lên giá dầu thô. Cần lưu ý rằng tin tức cho thấy Mỹ nới lỏng một số lệnh trừng phạt đối với các ngân hàng Nga liên quan đến các giao dịch dầu mỏ cũng gây sức ép lên giá dầu thô.
Trước đó trong ngày, Nhật Bản công bố hàng loạt dữ liệu kinh tế nhưng kết quả trái chiều khiến đồng yên không thể tiếp tục giảm sau khi rời khỏi mức cao nhất trong 34 năm của ngày trước đó. Cụ thể, doanh số bán lẻ của Nhật Bản giảm nhẹ, tỷ lệ thất nghiệp không đổi và sản lượng công nghiệp tăng theo tháng nhưng giảm theo năm trong tháng 3. Đáng chú ý, nhà ngoại giao tiền tệ cấp cao nhất của nước này, Masato Kanda, cho biết cần có các biện pháp phù hợp trên thị trường ngoại hối, nhưng không thể ngăn đồng yên tiếp tục giảm giá. Ngoài ra, Quỹ Tiền tệ Quốc tế (IMF) nhận định giới chức Nhật Bản hoàn toàn cam kết duy trì cơ chế tỷ giá hối đoái linh hoạt, đồng thời cho biết “đồng yên giảm giá phản ánh chênh lệch lãi suất và các yếu tố khác”.
Quỹ Tiền tệ Quốc tế (IMF) cũng cho biết các nền kinh tế châu Á - Thái Bình Dương đang hướng tới một đợt “hạ cánh mềm”, đồng thời nhận định tăng trưởng kinh tế Trung Quốc chậm lại, từ 5,2% năm 2023 xuống 4,6% năm 2024 và 4,1% năm 2025. Bên cạnh nhận định của IMF, loạt dữ liệu hoạt động trái chiều từ Bắc Kinh cũng góp phần đảo chiều tâm lý lạc quan đầu tuần và hỗ trợ đà phục hồi của đồng USD. Cụ thể, chỉ số chính thức về lĩnh vực sản xuất của Trung Quốc, tức PMI sản xuất NBS tháng 4, giảm xuống 50,4 từ 50,8, so với mức dự báo 50,3; trong khi chỉ số tương ứng của Caixin tăng lên 51,4, so với dự báo thị trường là 51,0 và mức trước đó là 51,1. Ngoài ra, PMI phi sản xuất NBS của tháng này cũng giảm xuống 51,2, so với mức đồng thuận 52,2 của các nhà phân tích và mức công bố trước đó là 53,0.
Chỉ số PMI Trung Quốc kém tích cực cùng với doanh số bán lẻ của Australia tăng trưởng đáng thất vọng trong tháng 3, từ 0,2% xuống -0,4% so với tháng trước, gây áp lực lên AUDUSD và khiến đô la Australia (AUD) trở thành đồng tiền giảm mạnh nhất trong nhóm G10. Cùng chiều, chỉ số Niềm tin kinh doanh ANZ của New Zealand trong tháng 4 giảm từ 22,9% xuống 14,9%, còn Triển vọng hoạt động cũng giảm từ 22,5% xuống 14,3%. Những yếu tố này, cùng với các tín hiệu đáng thất vọng từ Trung Quốc và Australia, đã gây áp lực lên cặp NZDUSD.
Ở diễn biến khác, theo Chỉ số giá cửa hàng của Hiệp hội Bán lẻ Anh (BRC), giá hàng hóa tại các cửa hàng ở Anh tăng chậm nhất kể từ tháng 12/2021, với mức tăng 0,8% so với cùng kỳ năm trước trong tháng 4, thấp hơn mức 1,3% trước đó. Đáng chú ý, giá hàng phi thực phẩm giảm 0,6% so với cùng kỳ năm trước, lần đầu tiên ghi nhận mức giảm kể từ tháng 10/2021. Dữ liệu này cùng với đà phục hồi điều chỉnh của đồng USD đã kéo cặp GBPUSD rời khỏi mức cao nhất trong hai tuần.
EURUSD cũng đảo chiều, xóa bỏ đà tăng đầu tuần trong bối cảnh đồng đô la Mỹ phục hồi trên diện rộng và tâm lý thận trọng trước số liệu GDP sơ bộ quý 1 của Eurozone công bố hôm nay cùng các số liệu lạm phát quan trọng đầu tiên của tháng 4. Dữ liệu lạm phát Đức yếu hơn trong ngày trước và những phát biểu ôn hòa của các quan chức Ngân hàng Trung ương châu Âu (ECB) cũng có thể gây áp lực giảm lên đồng euro. Hôm thứ Hai, Phó Chủ tịch ECB Luis de Guindos cho biết ECB đang đi đúng hướng về lạm phát. Cùng quan điểm đó, nhà hoạch định chính sách ECB kiêm Thống đốc Ngân hàng Trung ương Hà Lan Klaas Knot cho biết ông ngày càng tin tưởng lạm phát sẽ giảm, đồng thời nói thêm: “Việc giảm lãi suất vào tháng 6 là thực tế.”
- Mua mạnh: USDCAD, USDJPY, đô la Mỹ
- Bán mạnh: AUDUSD, NZDUSD, GBPUSD
- Mua: BTCUSD, ETHUSD, Nasdaq, Vàng
- Bán: DAX, FTSE 100, BTCUSD, AUDUSD, EURUSD
Tâm điểm là lịch kinh tế Đức và EU…
Loạt dữ liệu quan trọng từ Đức và khu vực đồng euro sẽ thu hút các nhà giao dịch theo đà sau khởi đầu tuần khá trầm lắng. Các số liệu tầm trung từ Mỹ cũng đáng chú ý.
Tuy vậy, các số liệu GDP sơ bộ quý 1 năm 2024 của Đức và EU cùng với số liệu sơ bộ về lạm phát tháng 4 của Eurozone sẽ khiến EURUSD trở thành cặp tiền chính cần chú ý hôm nay. Trong bối cảnh những lo ngại về khả năng “hạ cánh mềm” của khối ngày càng tăng và ECB có xu hướng ôn hòa, cặp Euro nhiều khả năng sẽ tiếp tục giảm, trừ khi dữ liệu dự kiến công bố gây bất ngờ tích cực; tuy nhiên, khả năng này không cao.
Ở một diễn biến khác, Chỉ số Nhà quản trị mua hàng của Chicago tháng 4, Chỉ số Giá nhà tháng 2 và các Chỉ số Giá nhà S&P/Case-Shiller trong tháng đó cũng sẽ góp phần vào thanh khoản thị trường. Tuy nhiên, dữ liệu của Mỹ khó thu hút nhiều sự chú ý trước thềm FOMC vào thứ Tư.
Chúc bạn luôn gặp may mắn khi giao dịch!